


Hur bokföra förseningsavgift hos Skatteverket: En komplett guide
Vad är förseningsavgift hos Skatteverket?
En förseningsavgift hos Skatteverket är en avgift som åläggs när en person eller ett företag inte lämnar in sin deklaration eller betalning i tid. Denna avgift syftar till att uppmuntra rättidig inlämning av skattedokument och säkerställa att skatteintäkterna kommer in i tid. Avgiften kan variera beroende på hur länge förseningen varar.
Hur beräknas förseningsavgiften?
- Första veckan av förseningen: En mindre avgift åläggs.
- Efter en vecka: Avgiften ökar.
- Maximalt belopp: Det finns ett tak för hur mycket avgiften kan uppgå till, vilket regleras av Skatteverket.
Det är viktigt att vara medveten om att förseningsavgiften kan påverka den totala skattebelastningen och leda till ytterligare kostnader om man inte åtgärdar förseningen snabbt. Skatteverket kan även påföra dröjsmålsränta på det belopp som skulle ha betalats, vilket gör det ännu mer fördelaktigt att hålla sig uppdaterad med skattedeklarationer.
Undantag och regler
I vissa fall kan det finnas undantag från förseningsavgiften, till exempel om man kan visa på giltiga skäl för förseningen. Det är viktigt att kontakta Skatteverket för att diskutera eventuella undantag och få vägledning i dessa situationer.
Hur påverkar förseningsavgiften din bokföring?
Förseningsavgiften kan ha en betydande inverkan på din bokföring. När en betalning inte görs i tid, resulterar det inte bara i extra kostnader, utan också i en ökad administrativ börda. Att registrera förseningsavgifter korrekt är avgörande för att upprätthålla en korrekt och transparent bokföring.
Effekter på kassaflödet
- Ökade kostnader: Förseningsavgifter bidrar till att öka de totala kostnaderna för verksamheten.
- Negativ påverkan på budgeteringen: Oförutsedda avgifter kan leda till att budgeterade medel används på ett oplanerat sätt.
Redovisning av förseningsavgifter
Det är viktigt att bokföra förseningsavgifter på rätt sätt. Dessa avgifter ska klassificeras som övriga kostnader och dokumenteras noggrant för att undvika framtida problem med revision. Korrekt redovisning säkerställer att den finansiella rapporteringen är exakt och pålitlig.
Skatteeffekter
Förseningsavgifter kan också påverka din skattesituation. Eftersom dessa avgifter är avdragsgilla kostnader, kan de påverka den skatt som ska betalas. Det är viktigt att hålla reda på dessa avgifter och rapportera dem korrekt för att optimera skatteutfallet.
Steg-för-steg guide för att bokföra förseningsavgift
Att bokföra en förseningsavgift kan verka komplicerat, men med rätt steg kan du enkelt hantera det i din bokföring. Följ denna steg-för-steg guide för att säkerställa att du gör det korrekt.
Steg 1: Identifiera förseningsavgiften
Det första steget är att identifiera den exakta summan av förseningsavgiften. Denna avgift kan uppkomma av olika anledningar, såsom sen betalning av fakturor eller försenad inlämning av skatter. Se till att dokumentera den korrekta summan och datumet då avgiften ålagts.
Steg 2: Välj rätt konto
Nästa steg är att välja det rätta kontot för att bokföra avgiften. Vanligtvis bokförs förseningsavgifter under ett konto för övriga kostnader eller specifikt under förseningsavgifter. Använd gärna följande lista för att strukturera bokföringen:
- Konto för förseningsavgifter
- Konto för övriga kostnader
- Konto för moms (om tillämpligt)
Steg 3: Gör bokföringsposten
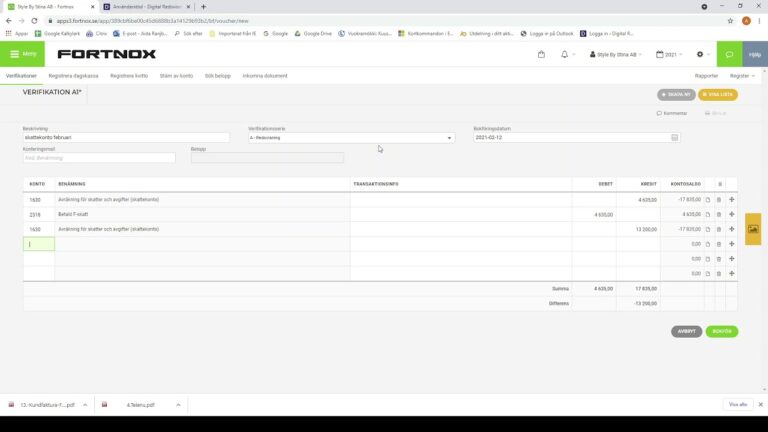
Nu är det dags att göra bokföringsposten. Du bör debitera kontot för förseningsavgifter och kreditera kontot för bank eller kassa, beroende på hur avgiften betalades. Exempelvis:
- Debet: Förseningsavgifter (konto X)
- Kredit: Bank (konto Y)
Genom att följa dessa steg kan du säkerställa att din bokföring är korrekt och att du har registrerat förseningsavgiften på rätt sätt.
Vanliga misstag att undvika vid bokföring av förseningsavgift
Vid bokföring av förseningsavgifter är det viktigt att vara noggrann för att undvika vanliga misstag som kan leda till problem i framtiden. Ett av de vanligaste misstagen är att inte registrera förseningsavgiften i rätt period. Det är avgörande att avgiften bokförs i den period då den faktiskt uppkom för att säkerställa korrekt redovisning och undvika eventuella skatterelaterade komplikationer.
En annan vanlig fälla är att inte specificera förseningsavgiften tydligt i bokföringen. Det är viktigt att använda rätt konton och att tydligt ange att det handlar om en förseningsavgift. Detta gör det enklare att följa upp och verifiera transaktionerna vid en eventuell revision. Använd gärna en lista för att hålla reda på olika avgifter:
- Förseningsavgift för faktura 1
- Förseningsavgift för faktura 2
- Förseningsavgift för faktura 3
Ytterligare ett misstag är att inte dokumentera underlaget för förseningsavgiften. Det är viktigt att spara alla relevanta dokument och kommunikationer som kan styrka avgiften, såsom påminnelser eller korrespondens med leverantörer. Utan korrekt dokumentation kan det bli svårt att motivera kostnaden vid en granskning.
Exempel på bokföring av förseningsavgift
Bokföring av förseningsavgift är en viktig del av företagets ekonomiska hantering. När en förseningsavgift uppstår, till exempel på grund av en sen inbetalning av skatt eller avgift, måste detta korrekt registreras i bokföringen. Här följer ett exempel på hur man kan bokföra en förseningsavgift i praktiken.
Steg för bokföring av förseningsavgift
- Identifiera avgiften: Bestäm beloppet av förseningsavgiften och datumet då den uppstod.
- Registrera avgiften: Använd ett konto för förseningsavgifter, oftast ett kostnadskonto, för att registrera transaktionen.
- Dokumentera betalningen: När förseningsavgiften betalas, registrera detta i bokföringen för att stänga transaktionen.
Exempelvis, om en förseningsavgift på 500 SEK uppstår den 15 januari, kan du bokföra den så här:
- Debet: Förseningsavgifter (konto 6300) 500 SEK
- Kredit: Leverantörsskulder (konto 2440) 500 SEK
När betalningen görs, bokförs det som:
- Debet: Leverantörsskulder (konto 2440) 500 SEK
- Kredit: Bankkonto (konto 1930) 500 SEK
Genom att följa dessa steg kan företag säkerställa att förseningsavgifter bokförs korrekt och att den ekonomiska rapporteringen förblir transparent och korrekt.
Frågor och svar om bokföring av förseningsavgift
Vad är en förseningsavgift?
Förseningsavgift är en avgift som påförs när en betalning inte görs inom den angivna tidsramen. I bokföring är det viktigt att korrekt registrera dessa avgifter för att upprätthålla noggranna ekonomiska poster.
Hur bokförs en förseningsavgift?
- Först, identifiera den faktura som är försenad.
- Registrera förseningsavgiften som en kostnad i bokföringen.
- Skapa en verifikation som kopplar förseningsavgiften till den ursprungliga fakturan.
Genom att följa dessa steg säkerställs att både den ursprungliga kostnaden och förseningsavgiften redovisas korrekt i räkenskaperna.
Är förseningsavgifter avdragsgilla?
Ja, i många fall kan förseningsavgifter vara avdragsgilla som en kostnad i företaget. Det är viktigt att dokumentera dessa avgifter noggrant för att kunna styrka avdraget vid en eventuell granskning av Skatteverket.