


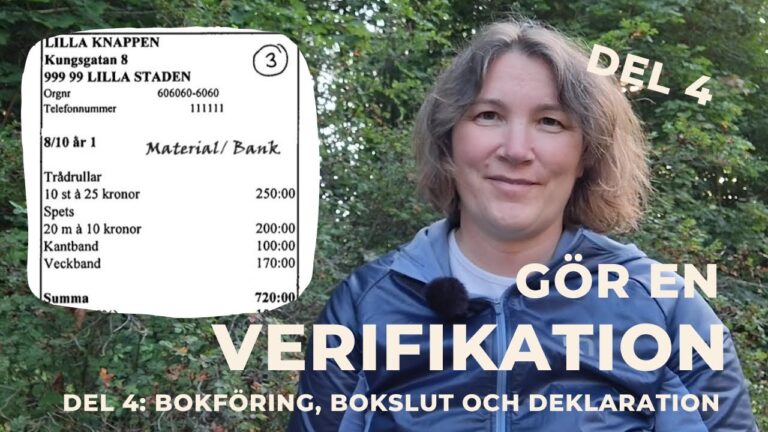
Bokföringsverifikation för Moms: Så Hanterar du Skatteverket Effektivt
Vad är bokföringsverifikationer och varför är de viktiga?
Bokföringsverifikationer är dokument som bekräftar en affärshändelse och fungerar som underlag för bokföringen. De kan vara i form av kvitton, fakturor, kontoutdrag eller andra relevanta dokument som stödjer transaktioner. En bokföringsverifikation måste innehålla specifik information, såsom datum, belopp och en beskrivning av transaktionen. Det är avgörande att dessa verifikationer är korrekta och fullständiga för att säkerställa att bokföringen är tillförlitlig.
Vikten av bokföringsverifikationer kan inte underskattas, eftersom de utgör grunden för en korrekt redovisning. Utan dessa verifikationer kan det bli svårt att spåra och verifiera transaktioner, vilket kan leda till felaktig bokföring och eventuella rättsliga problem. Dessutom är de nödvändiga vid revisioner, där revisorer granskar företagets ekonomiska ställning.
Nyckelfunktioner hos bokföringsverifikationer
- Bevis på transaktioner: De fungerar som bevis för att en transaktion har ägt rum.
- Ökad transparens: Ger en tydlig och transparent bild av företagets ekonomiska aktiviteter.
- Efterlevnad av lagar: Hjälper företag att följa lagar och regler kring bokföring och redovisning.
Genom att upprätthålla ordning och reda i sina bokföringsverifikationer kan företag säkerställa att de har ett bra kontrollsystem för sina ekonomiska aktiviteter. Detta minskar risken för bedrägerier och felaktigheter, vilket i sin tur kan skydda företagets rykte och finansiella hälsa.
Så här skapar du korrekta bokföringsverifikationer för moms
Att skapa korrekta bokföringsverifikationer för moms är avgörande för att säkerställa att ditt företag följer skattelagstiftningen. En korrekt verifikation säkerställer att momsen redovisas på rätt sätt och att du undviker eventuella böter. Här är några viktiga steg att följa:
1. Samla in nödvändig information
För att skapa en korrekt verifikation måste du först samla in all nödvändig information. Detta inkluderar:
- Datum för transaktionen
- Fakturanummer eller kvitto
- Belopp inklusive moms
- Momsbelopp separat
- Leverantörens namn och organisationsnummer
2. Registrera verifikationen
När du har all information kan du registrera verifikationen i ditt bokföringssystem. Se till att inkludera alla nödvändiga detaljer, såsom:
- Konto för momsen
- Kontonummer för inköp eller försäljning
- Beskrivning av transaktionen
3. Kontrollera och spara dokumentationen
Efter att verifikationen har registrerats, är det viktigt att kontrollera att all information är korrekt. Spara alla relevanta dokument, inklusive fakturor och kvitton, för framtida referens och eventuella revisioner. Att ha en organiserad dokumentation gör det enklare att hantera momsredovisningen och säkerställer att du har allt i ordning vid skatteverket.
Bokföringsverifikationer och Skatteverket: Vad du behöver veta
Bokföringsverifikationer är en central del av den svenska redovisningen och spelar en viktig roll i förhållandet till Skatteverket. En verifikation är ett dokument som bekräftar en affärshändelse och är avgörande för korrekt bokföring. Enligt bokföringslagen måste alla affärshändelser dokumenteras med verifikationer, vilket gör dem till en viktig del av ditt företags redovisning.
Typer av bokföringsverifikationer
- Inkommande fakturor
- Utgående fakturor
- Kvittor för utlägg
- Bankutdrag
Det är viktigt att alla verifikationer är korrekt sorterade och lätt tillgängliga, eftersom Skatteverket kan begära att se dessa dokument vid en eventuell revision. Verifikationerna ska sparas i minst 7 år, vilket gör det nödvändigt att ha en välorganiserad arkivering.
Skatteverkets krav
Skatteverket ställer specifika krav på hur bokföringsverifikationer ska utformas och vad de ska innehålla. Varje verifikation ska innehålla följande information:
- Datum för affärshändelsen
- Belopp
- Beskrivning av transaktionen
- Motpartens namn och organisationsnummer
Genom att följa dessa riktlinjer kan du säkerställa att din bokföring är korrekt och att du uppfyller Skatteverkets krav, vilket kan hjälpa till att undvika eventuella problem eller påföljder vid granskningar.
Vanliga misstag vid hantering av bokföringsverifikationer för moms
Att hantera bokföringsverifikationer för moms kan vara en utmaning, och många företag gör vanliga misstag som kan leda till problem med Skatteverket. Ett av de vanligaste felen är bristande dokumentation. Utan tydliga och korrekta verifikationer kan det bli svårt att bevisa momsens legitimitet vid en eventuell revision.
En annan vanlig miss är att inte uppdatera momsreglerna regelbundet. Momsregler kan förändras, och det är viktigt att hålla sig informerad om aktuella lagar och bestämmelser. Att ignorera dessa förändringar kan resultera i felaktig redovisning och potentiella böter.
Här är några andra vanliga misstag:
- Försenad bokföring: Att vänta för länge med att registrera verifikationer kan leda till att viktig information går förlorad.
- Felaktig momsberäkning: Ofta görs misstag vid beräkningen av ingående och utgående moms, vilket kan påverka företagets resultat.
- Otillräcklig kontroll: Att inte regelbundet granska bokföringen kan leda till oavsiktliga fel som blir svåra att rätta till senare.
Genom att vara medveten om dessa vanliga misstag kan företag förbättra sin hantering av bokföringsverifikationer för moms och minska risken för problem med myndigheterna.
Hur du säkerställer att dina bokföringsverifikationer uppfyller Skatteverkets krav
För att säkerställa att dina bokföringsverifikationer uppfyller Skatteverkets krav är det viktigt att följa vissa grundläggande riktlinjer. En av de viktigaste aspekterna är att varje verifikation ska vara korrekt och fullständig. Detta innebär att alla uppgifter, såsom datum, belopp och beskrivning av transaktionen, måste vara tydligt angivna.
Steg för att skapa korrekta bokföringsverifikationer
- Dokumentera alla transaktioner: Se till att du har underlag för varje transaktion, såsom kvitton och fakturor.
- Ange rätt konton: Använd korrekta konton enligt din kontoplan för att klassificera transaktionerna.
- Behåll en kronologisk ordning: Registrera verifikationerna i den ordning de inträffar för att underlätta granskning.
En annan viktig punkt är att se till att verifikationerna är signerade och godkända av behöriga personer i företaget. Detta kan inkludera att ha en attestationsprocess för att säkerställa att alla transaktioner har granskats innan de bokförs. Att ha en ordentlig intern kontroll kan också minska risken för felaktigheter och oegentligheter.
Regelbundet granskning och uppdatering
För att hålla sig i linje med Skatteverkets krav är det också avgörande att regelbundet granska dina bokföringsrutiner. Genom att uppdatera och utbilda personalen om förändringar i skattelagstiftningen och bokföringsstandarder kan du säkerställa att alla verifikationer alltid är i enlighet med aktuella krav.
Tips för effektiv hantering av moms och bokföringsverifikationer
Att hantera moms och bokföringsverifikationer på ett effektivt sätt är avgörande för att säkerställa att ditt företag följer lagar och regler samt för att undvika onödiga kostnader. Här är några användbara tips för att optimera denna process:
1. Använd digitala verktyg
- Automatisera bokföringen: Använd bokföringsprogram som kan automatisera registreringen av moms och verifikationer.
- Skanna och spara kvitton: Digitalisera dina kvitton för enklare åtkomst och hantering vid bokslut.
2. Håll ordning på dokumentationen
En välorganiserad dokumentation är nyckeln till smidig hantering av moms och verifikationer. Se till att:
- Sortera verifikationer: Dela in dem efter datum eller kategori för att underlätta vid granskning.
- Regelbundet uppdatera bokföringen: Gör det till en rutin att uppdatera dina böcker minst en gång i månaden.
3. Utbilda dig själv och ditt team
Att förstå momsregler och bokföringsprinciper är viktigt för alla i företaget. Investera tid i utbildning för att:
- Hålla dig uppdaterad: Momsregler kan ändras, så se till att alltid ha den senaste informationen.
- Förbättra noggrannheten: Ju mer kunskap du och ditt team har, desto mindre risk för felaktigheter i bokföringen.