


Hur bokför man förseningsavgift hos Skatteverket? En komplett guide
Vad är en förseningsavgift hos Skatteverket?
En förseningsavgift hos Skatteverket är en avgift som åläggs individer och företag som inte lämnar in sina skattedeklarationer eller betalningar i tid. Denna avgift syftar till att uppmuntra skattebetalare att följa gällande tidsfrister och säkerställa att skatteintäkterna flödar in i statskassan som planerat.
Hur beräknas förseningsavgiften?
- För privatpersoner kan avgiften variera beroende på hur länge deklarationen är försenad.
- För företag kan avgiften även påverkas av företagets storlek och typ av skatteplikt.
- Generellt sätt ökar avgiften ju längre tid som går efter den ursprungliga deadline.
Det är viktigt att notera att förseningsavgiften kan tillkomma oavsett om den försenade deklarationen slutligen leder till en skatteskuld eller ej. Skatteverket kan även utfärda en tilläggsavgift om deklarationen är extremt försenad, vilket innebär ytterligare kostnader för skattebetalaren.
Undantag och befrielser
I vissa fall kan skattebetalare ansöka om att få förseningsavgiften översedd eller sänkt. Det kan gälla vid exceptionella omständigheter som sjukdom eller andra oförutsedda händelser som hindrat en från att lämna in deklarationen i tid. Det är viktigt att dokumentera sådana situationer noggrant för att öka chansen att få avgiften borttagen.
Steg för att bokföra förseningsavgift korrekt
Att bokföra en förseningsavgift korrekt är avgörande för att upprätthålla en korrekt redovisning och undvika framtida problem med Skatteverket. Här är de viktiga stegen att följa:
1. Identifiera förseningsavgiften
Det första steget är att noggrant identifiera den förseningsavgift som har ålagts. Det kan vara en avgift för sen inlämning av deklaration eller andra betalningar. Se till att du har dokumentation som visar beloppet och orsaken till avgiften.
2. Välj rätt konto för bokföringen
Nästa steg är att välja rätt konto i din bokföring. Förseningsavgifter bokförs vanligtvis på ett kostnadskonto, som exempelvis konto 6352 (Övriga kostnader för verksamheten). Det är viktigt att avgiften inte bokförs på fel konto för att undvika förvirring i redovisningen.
3. Registrera transaktionen
Registrera transaktionen i din bokföring genom att ange datum, belopp och en beskrivning av avgiften. Här är ett exempel på hur du kan strukturera din bokföring:
- Datum: 2023-10-15
- Beskrivning: Förseningsavgift för inlämning av deklaration
- Belopp: 500 SEK
- Konto: 6352
Se till att dubbelkolla att alla uppgifter är korrekta innan du avslutar bokföringen för att säkerställa att din redovisning är felfri.
Vanliga misstag vid bokföring av förseningsavgift
Vid bokföring av förseningsavgifter är det viktigt att undvika vanliga misstag som kan leda till felaktiga uppgifter i redovisningen. Ett av de mest frekventa felen är att inte bokföra förseningsavgiften på rätt konto. Många företagare placerar avgiften på ett allmänt kostnadskonto istället för att specificera det som en förseningsavgift, vilket kan förvirra vid framtida granskningar.
Här är några vanliga misstag att se upp med:
- Att inte registrera förseningsavgiften i rätt period, vilket kan påverka resultatet.
- Att glömma att justera momsbeloppet, om tillämpligt, vid bokföring av förseningsavgifter.
- Att inte dokumentera förseningsavgiften ordentligt, vilket kan leda till problem vid revision.
Ett annat vanligt misstag är att inte informera sig om de regler och lagar som gäller för förseningsavgifter. Många företagare är inte medvetna om att det finns särskilda riktlinjer för hur dessa avgifter ska hanteras skattemässigt. Det kan leda till oavsiktliga fel som kan få ekonomiska konsekvenser.
Att ha en tydlig rutin för bokföring av förseningsavgifter kan hjälpa till att minimera dessa misstag. Se till att alltid kontrollera att alla avgifter registreras korrekt och att de stödjs av nödvändig dokumentation.
Skillnader mellan förseningsavgift och andra avgifter
Förseningsavgifter är specifika avgifter som tas ut när en betalning inte görs inom den angivna tidsramen. Dessa avgifter syftar till att kompensera fordringsägaren för det extra arbete och de kostnader som uppstår till följd av förseningen. I kontrast till andra avgifter, såsom serviceavgifter eller administrationsavgifter, är förseningsavgifter direkt kopplade till en specifik händelse, nämligen utebliven betalning.
Typer av avgifter
- Förseningsavgift: En avgift som påförs när betalningen är sen.
- Serviceavgift: En avgift som täcker kostnader för service eller hantering.
- Administrationsavgift: En avgift för administrativa kostnader, oavsett betalningens status.
En annan viktig skillnad är hur dessa avgifter beräknas. Förseningsavgifter är oftast fasta belopp eller en procentandel av det utestående beloppet, medan andra avgifter kan variera beroende på tjänsten som erbjuds. Detta gör att förseningsavgifter kan bli en betydande kostnad för personer som ofta missar betalningar, vilket kan påverka deras ekonomiska situation.
Det är också värt att notera att förseningsavgifter kan ha olika regler och bestämmelser beroende på bransch eller avtal. I vissa fall kan de vara föremål för lagar som begränsar hur mycket en borgenär kan ta ut, medan andra avgifter kanske inte omfattas av samma regler. Detta gör det viktigt att noggrant läsa villkoren för avtal och tjänster för att förstå alla avgifter som kan tillkomma.
Exempel på bokföring av förseningsavgift
När en förseningsavgift uppstår är det viktigt att bokföra den korrekt för att säkerställa att företagets räkenskaper är i ordning. En förseningsavgift kan uppkomma när en betalning inte görs i tid, vilket ofta medför extra kostnader för företaget. Här är ett exempel på hur man kan bokföra en sådan avgift.
Bokföringsexempel
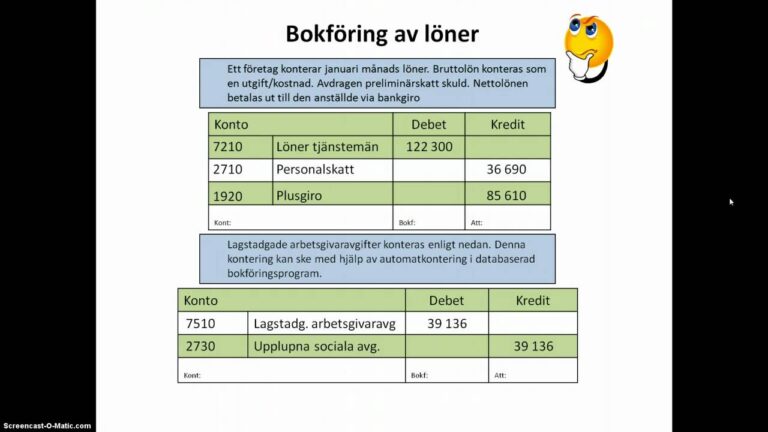
Anta att ett företag får en förseningsavgift på 1 000 SEK. Bokföringen kan göras på följande sätt:
- Debet: Förseningsavgift (konto 6350) – 1 000 SEK
- Kredit: Leverantörsskulder (konto 2440) – 1 000 SEK
Genom att debitera förseningsavgiften och kreditera leverantörsskulden, redovisar företaget den extra kostnaden korrekt. Det är också viktigt att notera att förseningsavgifter inte är avdragsgilla i alla situationer, så det är bra att konsultera med en revisor om det finns några oklarheter.
Frågor och svar om förseningsavgift och bokföring
Vad är en förseningsavgift?
En förseningsavgift är en avgift som tas ut när en betalning, som exempelvis en skatt eller en faktura, inte betalas inom den angivna tidsramen. I Sverige är det vanligt att förseningsavgifter tillkommer för att uppmuntra till punktlighet i betalningar och för att täcka kostnaderna för administrativa processer kopplade till sena betalningar.
Hur påverkar förseningsavgifter bokföringen?
När en förseningsavgift uppstår, måste den registreras korrekt i bokföringen. Det innebär att avgiften ska bokföras som en kostnad, vilket kan påverka företagets resultat. Det är viktigt att ha en tydlig redovisning av sådana avgifter för att säkerställa att den finansiella rapporteringen är korrekt och att företaget följer gällande lagar och regler.
Vilka är konsekvenserna av att ignorera förseningsavgifter?
- Ökade kostnader: Ignorera förseningsavgifter kan leda till ytterligare avgifter och räntor, vilket ökar den totala kostnaden.
- Negativ påverkan på kreditvärdighet: Försenade betalningar och de avgifter som följer kan påverka företagets kreditvärdighet negativt.
- Rättsliga åtgärder: I vissa fall kan uteblivna betalningar leda till rättsliga åtgärder från borgenärer.